Actualización 2026-10-08: el Real Decreto-ley 29/2026, de 6.10.2026, añade el art. 68.6 de la ley del IRPF: deducción del 10 % de lo que pagas por el alquiler de tu vivienda habitual, con base imponible inferior a 33.007,20 € y hasta 1.163 € al año; exige además que ni tú ni tu unidad familiar tengan otra vivienda a menos de 50 km de la alquilada durante al menos medio año. Está en vigor desde el 8.10.2026, pero el Congreso debe convalidarlo o derogarlo en los 30 días siguientes a su promulgación, el 6.10.2026 (art. 86.2 de la Constitución), como hizo el 2.10.2026 con los RDL 26/2026 y 27/2026. El texto que hemos leído no precisa a qué declaración se aplica; si vas a presentar la declaración de la Renta de extranjeros residentes, no cuentes con ella todavía. Más: noticia. Si actuaste según normas anteriores, consúltalo con un profesional.
En breve: la declaración de la Renta de extranjeros residentes es obligatoria cuando superas un límite de ingresos. El límite general es de 22.000 € al año de sueldo o pensión con un solo pagador. Baja a 15.876 € si cobras de más de un pagador (el segundo y los siguientes, por encima de 1.500 €). También baja si te paga alguien que no retiene IRPF (el impuesto de la Renta) en España, como un empleador o una pensión del extranjero. Por debajo del límite puedes presentarla igualmente y, a veces, te sale a devolver. Hoy (octubre de 2026) no hay campaña abierta: la Renta 2025 cerró el 30 de junio de 2026; la siguiente, sobre ingresos de 2026, se presenta en 2027 (fechas por anunciar).
¿Presencial o por representante? Se hace online, sin ir a ninguna oficina: Renta WEB con Cl@ve, certificado electrónico o número de referencia. También puede presentarla por ti, por internet, un apoderado (representante voluntario con poderes) o un colaborador social debidamente autorizado, que usan su propio certificado electrónico. Por teléfono y en oficina con cita previa también se presenta, pero esas dos vías no valen si el resultado es a ingresar y no domicilias el pago. Más datos: plazo y forma de presentación y la sede de la AEAT (la Agencia Tributaria).
¿Quién presenta la Renta? La presenta el residente fiscal en España. En general, lo eres si pasas más de 183 días del año natural en el país o si aquí está el núcleo principal de tus actividades o intereses económicos (art. 9 LIRPF, la ley del impuesto sobre la renta de las personas físicas). Cómo se cuentan los días: residencia fiscal y los 183 días. El residente tributa por todos sus ingresos, vengan de España o de otro país. Si no eres residente fiscal, pagas el IRNR (impuesto sobre la renta de no residentes) con otros modelos, por ejemplo el Modelo 210 por un inmueble: comprar vivienda siendo extranjero.
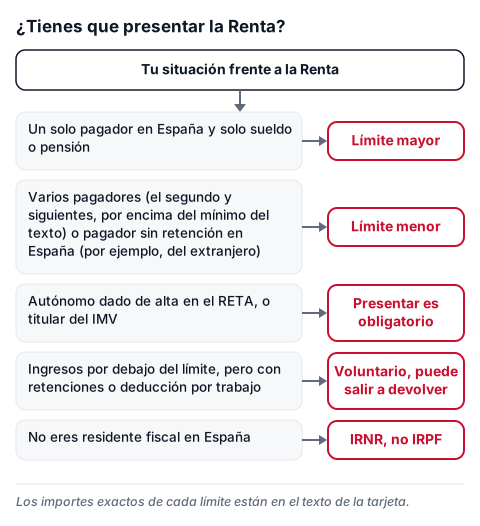
Límites de ingresos (art. 96 LIRPF): no tienes que presentar si todos tus ingresos del año vienen de estas fuentes y no pasan estos límites. Son los mismos para la Renta 2025 y, según el texto vigente del BOE a 1 de octubre de 2026, para la Renta 2026 (la que se presenta en 2027).
- 22.000 € al año de ingresos brutos del trabajo (sueldo o pensión) de un solo pagador. También si hay varios pagadores, pero lo que cobras del segundo y de los siguientes suma 1.500 € al año o menos.
- 15.876 € al año, en lugar de 22.000 €, en cualquiera de estos casos:
- más de un pagador y el segundo y los siguientes suman más de 1.500 €;
- pensión compensatoria del cónyuge o anualidades por alimentos no exentas;
- pagador sin obligación de retener IRPF en España (por ejemplo, un empleador o una pensión del extranjero);
- retención a tipo fijo.
- 1.600 € al año en conjunto de capital mobiliario (intereses, dividendos) y ganancias patrimoniales con retención.
- 1.000 € al año en conjunto de rentas inmobiliarias imputadas (un inmueble que tienes y no alquilas), Letras del Tesoro, subvenciones de vivienda protegida y otras ganancias por ayudas públicas.
- 1.000 € al año en total si mezclas ingresos del trabajo, del capital o de una actividad económica con ganancias patrimoniales, y las pérdidas patrimoniales no llegan a 500 €.
Siempre presentan la Renta, entre otros, sea cual sea el importe:
- quienes han estado de alta como autónomos (RETA) en cualquier momento del año;
- los titulares del ingreso mínimo vital (IMV) y las personas de su unidad de convivencia;
- quienes piden la deducción por doble imposición internacional;
- quienes piden reducciones por aportaciones a planes de pensiones y otros sistemas de previsión social.
Si cobras del extranjero. Un sueldo o una pensión de fuera de España entra en la regla del pagador que no retiene IRPF cuando ese pagador no opera en España. La propia AEAT lo explica para las pensiones: el pagador no residente no está obligado a retener siempre que no opere en España. En ese caso tu límite pasa a 15.876 € aunque tengas un solo pagador. Si el pagador del extranjero sí opera en España, la regla puede ser otra: consulta tu caso. Con ingresos de una actividad económica sin alta en el RETA, consulta también tu caso: el margen para no presentar es de 1.000 € al año en total.
Por debajo del límite también puedes presentarla. Si no estás obligado, la AEAT permite presentar la declaración para pedir la devolución que, en su caso, te corresponda. Sirve para recuperar las retenciones de más. Las deducciones que te correspondan reducen el impuesto y pueden aumentar la devolución. La deducción por rendimientos del trabajo (disposición adicional 61ª de la LIRPF) baja la cuota, es decir, el impuesto que pagas, hasta 340 € en la Renta 2025 y hasta 590,89 € en la Renta 2026. Para ingresos de 2026 (Renta 2026, que se presenta en 2027) el importe completo es para ingresos brutos del trabajo de hasta 17.094 € al año, baja poco a poco y llega a 0 en 20.048,45 €. Requiere una relación laboral o estatutaria y que tus otras rentas, sin contar las exentas, no pasen de 6.500 €.
No estabas obligado a declarar, pero te retuvieron
Si en algún año de 2022 a 2025 no llegaste al límite y no presentaste la Renta, lo que te retuvieron de más se quedó en Hacienda. Solo se devuelve si presentas la Renta de ese año. El límite general fue de 22.000 € los cuatro años. El reducido, el de los casos de 15.876 € de la lista de arriba (por ejemplo, varios pagadores o un pagador que no retiene en España), cambió (art. 96 LIRPF):
- Renta 2022: 14.000 €.
- Renta 2023: 15.000 €.
- Renta 2024 y 2025: 15.876 €.
Para 2025, la cifra del segundo pagador sigue siendo 1.500 €: el Real Decreto-ley 9/2024 la subía a 2.500 €, pero no se convalidó. Según la AEAT, los 2.500 € valen solo para lo devengado del 1 al 22.01.2025. Los límites de 1.600 € y 1.000 € de la lista no cambiaron en esos años.
La maternidad y las deducciones familiares también exigen presentar. La deducción por maternidad y las de familia numerosa o discapacidad se pagan aunque tu impuesto sea 0. Si no cobraste el adelanto mensual (Modelo 140 o 143), o cobraste menos de lo que te tocaba, la diferencia solo llega presentando la Renta de ese año: deducción por maternidad, familia numerosa y discapacidad a cargo.
Hasta cuándo, según nuestro cálculo (4 años desde el fin de cada plazo, arts. 66 y 67 de la Ley General Tributaria):
- Renta 2022: hasta el 30.06.2027.
- Renta 2023: hasta el 01.07.2028.
- Renta 2024: hasta el 30.06.2029.
- Renta 2025: hasta el 30.06.2030.
Si sale a devolver, no hay recargo. Si no estabas obligado, en principio tampoco hay multa por presentarla tarde, aunque no hemos encontrado una posición oficial de la AEAT sobre este caso.
Antes de reclamar: comprueba tu situación
- ¿Eras residente fiscal ese año? Cada año cuenta por separado: en general, si pasaste más de 183 días del año en España. Si llegaste en 2022 después de principios de julio, lo más probable es que ese año no fueras residente.
- ¿Tuviste ingresos fuera de España de 2022 a 2025? Por ejemplo, un FOP en Ucrania, un alquiler o trabajo en remoto. La declaración de ese año debe incluirlos y puede salir a pagar: si la respuesta es sí o no lo sabes, pide primero un análisis.
- ¿Alguien de la familia cobró el complemento de ayuda para la infancia del ingreso mínimo vital? Desde 2023 esos meses no cuentan para la maternidad, salvo una excepción para quien en 2022 tuvo las dos.
- ¿Ya cobraste adelantos con el Modelo 140 o el 143? Se restan de la deducción del año. Si los cobraste y no presentaste la Renta, revisa tu caso antes.
- ¿Presentaste la Renta de ese año? Sí: se corrige esa declaración. No: se presenta fuera de plazo.
Cuánto, aproximadamente. Lo retenido según tus certificados de retenciones de ese año, menos el impuesto del año, más la maternidad o las deducciones familiares que no cobraste por adelantado. Ejemplo (cálculo nuestro): en 2024 tuviste dos contratos cortos, de 3.000 € y 2.000 €, con el 2 % retenido, es decir, 60 € y 40 €. Sumas 5.000 €: no estabas obligado, porque no llegas a 15.876 €. Además quedas por debajo del mínimo personal de 5.550 € (art. 57 LIRPF), así que el impuesto sale 0 y te devuelven 100 €. Es una cifra aproximada: la cantidad exacta se conoce al presentar la declaración.
Ayuda para hacerlo
- Cálculo gratis: la calculadora de cuánto te puede devolver Hacienda estima la maternidad y las deducciones familiares de 2022 a 2025. Las retenciones no las calcula.
- Guía paso a paso «No estaba obligado, pero me retuvieron» (ya disponible en esta ficha). Para presentar tu primera declaración, está la guía «Tu primera Renta como residente extranjero» de esta ficha.
- Ayuda completa. Revisamos tu situación de 2022 a 2025: retenciones, deducciones familiares y pensiones del extranjero. Calculamos una cantidad aproximada y te preparamos una instrucción paso a paso con capturas de pantalla para tu caso, con tus cifras. Mientras presentas, te acompañamos por chat online. Presentas tú: nunca te pedimos la Cl@ve, el certificado electrónico, el número de referencia ni contraseñas. No podemos asegurar que haya devolución ni su importe: depende de tu caso y de la AEAT, y la revisión puede mostrar que no hay nada que recuperar o que sale a pagar. Escribe a @spain_asesor: te enviamos el precio y las condiciones por mensaje privado antes de cualquier pago.
Todo el dinero que Hacienda puede deberte de 2022 a 2025: Cómo saber si Hacienda me debe dinero: Renta 2022 a 2025.
Documentos
- NIE o TIE y un medio de identificación: Cl@ve Móvil, certificado electrónico o número de referencia.
- IBAN de tu cuenta, para la devolución o para domiciliar el pago.
- Justificantes de los ingresos de fuera de España: nóminas, certificado de pensión o extractos, con importes y país.
- Justificantes del impuesto pagado fuera de España, si pides la deducción por doble imposición internacional.
- Facturas y pagos de las deducciones que apliques, por ejemplo alquiler, gastos de salud o guardería.
Lista orientativa: depende de tus ingresos y deducciones; compruébala en la sede de la AEAT.
Casos dudosos
- Primer año. No hay «año partido»: el período del impuesto es el año natural (art. 12 LIRPF). Si pasas más de 183 días en España ese año, eres residente todo el año y declaras también lo que cobraste antes de mudarte. El impuesto que pagaste fuera puede dar derecho a la deducción por doble imposición internacional (art. 80 LIRPF).
- Protección temporal. Por sí sola no te libra de la Renta. La consulta vinculante V0442-23 de la DGT (27.02.2023) trata el caso de un autónomo ucraniano que llegó a España en marzo de 2022 con su familia (la consulta no habla de protección temporal): aplica la regla general de los 183 días y no cita ninguna excepción por la guerra.
- Residente en dos países. Si otro país también te considera residente, decide el convenio para evitar la doble imposición entre ambos. Es un caso para un asesor.
- Ayuda de 400 € al mes del RD 673/2022 (ucranianos con protección temporal). No está confirmado que esté exenta de IRPF y no hemos localizado una consulta de la DGT sobre el tema. Si la cobraste, pregunta a un asesor antes de dar por hecho que no tributa.
- Negocio en Ucrania (FOP, impuesto único). No hemos encontrado una consulta de la DGT que diga si ese impuesto cuenta como impuesto pagado fuera para la deducción por doble imposición. Es una zona gris y la AEAT podría no aceptarlo. Es otro caso para un asesor.
- Años anteriores sin presentar. El límite no fue el mismo todos los años: el límite reducido fue de 14.000 € en 2022 y de 15.000 € en 2023, y desde 2024 es de 15.876 €. Si presentas por tu cuenta, antes de que la AEAT te lo reclame, y sale a ingresar, hay un recargo (art. 27 LGT, la Ley General Tributaria): 1% más 1% por cada mes completo de retraso. Pasados 12 meses es del 15% más intereses de demora. Si no sale a ingresar, no hay recargo, pero puede haber una multa fija (art. 198 LGT): 100 € si presentas por tu cuenta sin requerimiento previo, 200 € en otro caso. El derecho de la Administración a liquidar prescribe a los 4 años (art. 66 LGT). Cómo presentar años anteriores paso a paso: Renta sin presentar: recargos y cómo regularizar.
Si resides en la Comunitat Valenciana. Hay deducciones autonómicas propias, por ejemplo por alquiler de vivienda habitual, gastos de salud, deporte y guardería. Las aplicas tú en la declaración y no siempre aparecen en el borrador (la propuesta de declaración que prepara la AEAT): comprueba que estén y añade las que falten. Lista oficial de la AEAT. Detalle: deducciones autonómicas valencianas.
Deducción estatal por alquiler del Real Decreto-ley 26/2026: derogada. El Real Decreto-ley 29/2026 prevé otra deducción del 10 %, aún sin convalidar (mira la nota de arriba). El Real Decreto-ley 26/2026 preveía una deducción estatal por alquiler de vivienda habitual del 10% de lo que pagas, pero el Congreso lo derogó el 2 de octubre de 2026 (BOE-A-2026-20526) y esa deducción no se aplica. Más: noticia sobre la deducción derogada.
Pasos
- Comprueba que eres residente fiscal ese año y si superas algún límite. Necesitas NIE: si aún no lo tienes, mira cómo solicitar el NIE.
- Consigue un medio de identificación: Cl@ve Móvil, certificado electrónico o número de referencia. Cómo: Cl@ve y certificado electrónico. Para el número de referencia, la AEAT te pedirá tu NIF o NIE, datos de tu documento y, si el año pasado no presentaste la Renta, un IBAN (o la casilla 0505 de la Renta anterior, si la presentaste) (requisitos en la AEAT).
- Entra en Renta WEB y abre el borrador. La AEAT lo prepara con datos que le comunican terceros; tú puedes cambiarlo y añadir datos.
- Añade lo que falte: ingresos de fuera de España, el impuesto pagado fuera si pides la deducción por doble imposición internacional y, si vives en la Comunitat Valenciana, tus deducciones autonómicas.
- Mira el resultado. A devolver: indica tu IBAN. A ingresar: puedes domiciliar el pago o pagarlo de otra forma; sin domiciliar, solo se presenta por internet.
- Presenta dentro del plazo. En 2026 fue del 8 de abril al 30 de junio, con domiciliación hasta el 25 de junio. Las fechas de la Renta 2026 las anunciará la AEAT: orientativamente, de abril a junio de 2027.
- Si necesitas ayuda, la AEAT ofrece asistente virtual, una línea de información (de lunes a viernes, de 9 a 19 h) y cita previa. En 2026 la asistencia telefónica con cita previa («Le llamamos»: te llama la AEAT) empezó el 6 de mayo y la presencial el 1 de junio. Más datos: servicios de ayuda de la campaña.
Fuente oficial: art. 96 LIRPF, BOE y AEAT, ¿Tengo que presentar la declaración?.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto. Cifras de la campaña revisadas a 1 de octubre de 2026.