Оновлення 08.10.2026: Real Decreto-ley 29/2026 від 6 жовтня (наша новина) знову містить три заходи декрету, який Конгрес скасував 2 жовтня. Перший: нові максимальні коефіцієнти plusvalía municipal з 1 грудня 2026 (від 0,11 до 0,30 залежно від років; поки не діють). Другий: подовжений строк «основного житла» при продажу для людей понад 65 років і залежних осіб (ст. 41 bis.3 RIRPF), з набрання чинності 8 жовтня. Третій: звільнення прибутку, якщо продаєш житло, яке два роки стояло порожнім, публічному житловому органу, до 31 грудня 2027. Конгрес має затвердити (convalidar) або скасувати його протягом 30 днів від промульгації 6.10.2026 (ст. 86.2 Конституції Іспанії): до того це тимчасово. Якщо ти вже продав або продаватимеш у ці тижні, обговори це з фахівцем.
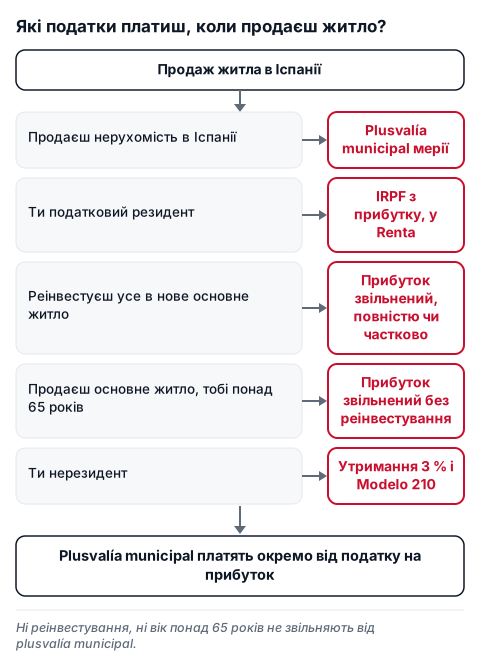
Коротко: податки при продажу житла в Іспанії: plusvalía municipal, яку платиш мерії, і податок на прибуток від продажу, тобто IRPF, якщо ти податковий резидент, або IRNR, якщо ні. Як резидент, ти сплачуєш з прибутку від 19 % до 30 %, і прибуток може бути звільнений від податку, якщо реінвестуєш у нове основне житло або тобі більше 65 років. Як нерезидент, покупець утримує 3 % ціни, а ти подаєш Modelo 210 (19 % від прибутку).
Особисто чи через представника? Їхати в податкову особисто не обов'язково. Нотаріальний акт продажу (escritura) підписують у нотаріуса, особисто або за довіреністю (див. купівля житла іноземцем). Plusvalía декларують у твоїй мерії, а як саме, визначає її регламент (ordenanza), ст. 110.1 закону про місцеві фінанси, TRLRHL, тож шукай на сайті мерії. Renta подають онлайн через Cl@ve або сертифікат (гайд про Renta). Modelo 210 подають онлайн із сертифікатом, електронним DNI чи Cl@ve. Його може подати й представник із повноваженнями чи colaborador social (особа або організація, уповноважена подавати декларації від імені інших), за ст. 12 Orden EHA/3316/2010. На папері бланк із сумою до сплати подають і сплачують у банку-партнері в Іспанії (ст. 11.1). Бланк, що закінчується поверненням, здають в AEAT або надсилають рекомендованим листом (ст. 11.2). Хто живе за кордоном, може також заплатити банківським переказом без сертифіката (ст. 14).
Що платиш і кому
- Plusvalía municipal (IIVTNU). Її стягує мерія. Вона обкладає зростання вартості землі, а не будівлі. У разі продажу її платить продавець (ст. 106.1.b).
- IRPF, якщо ти податковий резидент. Обкладає прибуток, який ти отримуєш від продажу. Платиш податковій службі (AEAT) у Renta за рік продажу. Хто є резидентом: податкова резиденція і 183 дні.
- IRNR, якщо ти не податковий резидент. Теж обкладає прибуток, але за іншими правилами й з авансом: покупець утримує 3 % ціни.
- Купівля (ITP, IVA, AJD) окрема тема, це податки покупця: податки при купівлі житла.
1. Plusvalía municipal
- Що обкладається. Зростання вартості міської землі за роки, що вона була твоєю, не більше 20 років (ст. 104.1 і 107.1).
- Хто платить. Продавець (ст. 106.1.b). Якщо продавець є фізичною особою, яка не є резидентом Іспанії, покупець стає sustituto (податковим замінником): він займає місце продавця й платить мерії (ст. 106.2). Стаття не каже, як потім розподіляють витрати. Спитай у нотаріуса чи гестора, як це відображено в escritura.
- Як рахується. Є два методи. Об'єктивний множить кадастрову вартість землі на коефіцієнт, що залежить від кількості повних років володіння (ст. 107.2.a і 107.4). Чинні до 30.11.2026 максимуми від 0,09 до 0,40 залежно від років (0,15, якщо менше 1 року, і 0,40, якщо 20 років і більше), а кожна мерія затверджує свої коефіцієнти в межах цих максимумів; RDL 29/2026 передбачає інші від 1.12.2026 (дивись примітку вище). Реальний метод бере різницю між вартістю землі на момент продажу і купівлі (ст. 104.5 і 107.5).
- Якщо заробив мало або втратив. Якщо приросту вартості немає, продаж не оподатковується (ст. 104.5). Якщо приріст є, але менший, ніж дає об'єктивний метод, за твоїм проханням базою стає реальний приріст (ст. 107.5). В обох випадках ти декларуєш продаж і додаєш акти купівлі та продажу. Порівнюють більшу з двох вартостей: вказану в акті чи перевірену адміністрацією, без урахування витрат і податків. У квартирі до обох вартостей застосовують частку, яку земля займає в кадастровій вартості (ст. 104.5).
- Ставка. Її встановлює кожна мерія, максимум 30 % (ст. 108.1).
- Строк. 30 робочих днів від дати переходу власності, у звичайному продажу це дата escritura (ст. 109.1.a і 110.2.a). Мерія може вимагати autoliquidación, тобто щоб ти сам порахував і заплатив (ст. 110.4). У кожної мерії свій регламент і свій бланк: знайди той, що стосується твого муніципалітету. Покупець теж має повідомити про продаж (ст. 110.6.b), а нотаріуси щокварталу надсилають мерії список актів і попереджають про строк (ст. 110.7).
- Звільнення. У ст. 105 перелічені інші: сервітути, об'єкти культурної спадщини з роботами, передача основного житла боржника-іпотекодавця в рахунок боргу, державні чи благодійні організації та інші. Ні реінвестування в інше житло, ні вік понад 65 років серед них немає. Винятку за володіння понад 20 років теж немає: у таблиці ст. 107.4 є окремий рядок для 20 років і більше.
2. IRPF, якщо ти податковий резидент
- Прибуток. Вартість продажу мінус вартість придбання (ст. 34.1.a закону про IRPF, LIRPF).
- Вартість придбання. Те, що ти заплатив, плюс ремонт і покращення, плюс витрати й податки на купівлю (нотаріус, реєстр, податок на купівлю), без відсотків за іпотекою (ст. 35.1). Якщо житло приносило дохід, наприклад від оренди, віднімають амортизацію, яку можна списати за податковими правилами, незалежно від того, чи ти її списував (ст. 35.1 і ст. 40.1 регламенту IRPF, RIRPF). Якщо купив до 31 грудня 1994 року, діє перехідний режим (дев'ята перехідна норма).
- Вартість продажу. Ціна, яку ти справді отримав, крім випадку, коли вона нижча за ринкову: тоді діє ринкова. Від неї віднімаєш витрати й податки продажу, які сплатив ти (ст. 35.2). Стаття не називає plusvalía municipal; у прикладі з практичного посібника AEAT з Renta 2025 (розділ 11) її віднімають від вартості продажу. Підтверди це в AEAT.
- Ставки. Прибуток іде в базу заощаджень (ст. 46.b і 49) разом з твоїми відсотками й дивідендами. Діють державна шкала (ст. 66) і автономна (ст. 76), кожна зі ступенями 9,5 %, 10,5 %, 11,5 %, 13,5 % і 15 %. Разом: 19 % до 6 000 €, 21 % від 6 000 до 50 000 €, 23 % від 50 000 до 200 000 €, 27 % від 200 000 до 300 000 € і 30 % понад це. Приклад: прибуток 40 000 € без інших заощаджень дає 1 140 € (19 % від 6 000 €) плюс 7 140 € (21 % від 34 000 €). Разом 8 280 € ще до застосування особистого й сімейного мінімуму, який зменшує цю суму (ст. 66.1). У Країні Басків і Наварі діють власні форальні норми, яких цей гайд не охоплює.
- Коли. Прибуток відносять до року продажу (ст. 14.1.c), і він іде в Renta за цей рік: декларація Renta.
Звільнення від IRPF
- Реінвестування (ст. 38.1 LIRPF і ст. 41 RIRPF). Прибуток може бути виключений з оподаткування, якщо ти реінвестуєш усю отриману суму в нове основне житло. На це є 2 роки від продажу. Також підходить житло, куплене за 2 роки до продажу (ст. 41.3). Якщо реінвестуєш лише частину, виключається пропорційна частина прибутку (ст. 38.1 і 41.4). Якщо житло було куплене з кредитом, сума для реінвестування це ціна продажу мінус залишок кредиту, який ти ще не виплатив (ст. 41.1). Ремонт житла у випадках, визначених у ст. 41.1, прирівнюється до купівлі. Якщо в той самий рік не реінвестуєш, указуєш намір у Renta за рік продажу. Якщо пізніше порушиш умови, подаєш додаткову декларацію з відсотками за прострочення (ст. 41.3 і 41.5).
- Понад 65 років. Прибуток від продажу основного житла звільнений від податку, якщо тобі більше 65 років або в тебе тяжка чи велика залежність (ст. 33.4.b). Реінвестувати не треба.
- Що вважається основним житлом (ст. 41 bis RIRPF). Те, де ти проживав не менше 3 років поспіль. Є винятки, як-от шлюб, переїзд за роботою чи перша робота. Ти маєш фактично оселитися в ньому протягом 12 місяців після купівлі. Для цих звільнень достатньо, щоб воно було основним на момент продажу або до будь-якого дня 2 років перед тим (ст. 41 bis.3).
- Інший шлях з 65 років. Якщо продаєш будь-яке майно, не лише житло, і протягом 6 місяців спрямовуєш усю суму на довічну ренту, застраховану на твою користь, прибуток може бути виключений. Максимум 240 000 € (ст. 38.3).
- Real Decreto-ley 26/2026 (скасовано). Він передбачав дві зміни. Одна подовжувала строк основного житла (ст. 41 bis.3 RIRPF) для людей понад 65 років і залежних осіб, які переїхали до закладу догляду чи до родича. Інша була звільненням за продаж порожнього житла публічному органу (65-та додаткова норма LIRPF). Конгрес скасував його 2 жовтня 2026 року (BOE-A-2026-20526). Якщо ти підписав чи подав щось на підставі декрету між 1 і 2 жовтня, проконсультуйся з фахівцем. Real Decreto-ley 29/2026 знову передбачає обидві зміни: зміна ст. 41 bis.3 RIRPF діє з 8.10.2026, а звільнення за додатковим положенням 65 стосується продажів від цієї дати до 31.12.2027; обидві ще чекають на затвердження (дивись примітку вище).
3. IRNR, якщо ти не податковий резидент
- Податок. Прибуток від продажу нерухомості в Іспанії це дохід, отриманий в Іспанії (ст. 13.1.i.3.º закону про IRNR, TRLIRNR). Його оподатковують за ставкою 19 % (ст. 25.1.f.3.º), а базу рахують за правилами LIRPF про прибутки (ст. 24.4).
- Що робить покупець. Утримує 3 % узгодженої ціни й сплачує їх через Modelo 211 протягом 1 місяця від продажу (ст. 25.2 TRLIRNR; ст. 8.3 і 8.5 Orden). Дає тобі примірник 211 як підтвердження (ст. 8.4). Якщо не сплатить, нерухомість відповідає за сплату меншої з двох сум: утримання чи податку (ст. 25.2).
- Що робиш ти. 210 подаєш ти, а не покупець. Подаєш його за прибуток, навіть якщо податок уже утримали, і незалежно від результату (ст. 4.3 і 5.a Orden). Строк: 3 місяці, що починаються через 1 місяць після дати продажу, тобто до 4 місяців від продажу (ст. 5.a). На кожен продаж подаєш окремий 210. Якщо обоє з подружжя нерезиденти й співвласники, достатньо одного бланка (ст. 2.1.a). Компетентна AEAT та, що за місцем, де розташована нерухомість (ст. 6.1).
- Розрахунок. Рахуєш 19 % від реального прибутку й віднімаєш утримані 3 %, додаючи підтвердження (ст. 26.b TRLIRNR і ст. 7.2 Orden). Якщо лишається доплатити, платиш. Якщо утримання більше за податок або ти продаєш зі збитком, просиш повернення в тому самому 210 (ст. 4.4 і 2.1.a). Як арифметика: утримання перевищує податок, коли прибуток менший за 15,8 % ціни (3 поділити на 19).
- Міф про 4 місяці. Деякі сайти пишуть, що без 210 за 4 місяці втрачаєш 3 %. В Orden цього немає: вона встановлює строк подання. Для повернень за іншими доходами вона говорить про 4 роки від кінця строку сплати утримання (ст. 5.c.3.º). Для продажу нерухомості вона відсилає до регламенту IRNR, який ми не перевіряли. Запізніле подання може призвести до донарахувань чи штрафів (загальний податковий закон тут не перевірений), тож не відкладай.
- Реінвестування для резидентів ЄС і ЄЕП (сьома додаткова норма TRLIRNR). Якщо ти проживаєш у державі ЄС або ЄЕП з ефективним обміном податковою інформацією й продаєш те, що було твоїм основним житлом в Іспанії, прибуток може бути виключений. Для цього треба реінвестувати все в нове основне житло за правилами ст. 38 LIRPF. Утримання 3 % і декларація лишаються обов'язковими, але якщо реінвестуєш до закінчення строку подання, це враховують при розрахунку боргу. Текст не уточнює, де має бути нове житло: підтверди в AEAT.
- Понад 65 років. Ст. 24.4 відсилає до правил LIRPF про прибутки, але жодне з переглянутих джерел не підтверджує, що звільнення зі ст. 33.4.b діє для нерезидентів. Спитай в AEAT, перш ніж на нього розраховувати.
- Конвенції. Якщо застосовуєш конвенцію про уникнення подвійного оподаткування, додаєш сертифікат податкової резиденції, чинний 1 рік (ст. 7.1 Orden): сертифікат податкової резиденції. Якщо NIF немає, дивись Modelo 030.
Що тексти не уточнюють
- Чи приймає AEAT віднімання plusvalía municipal в усіх випадках (у її прикладі Renta 2025 її віднімають від вартості продажу).
- Чи може продавець-нерезидент застосувати звільнення для осіб понад 65 років.
- Строк для повернення 3 % при продажу нерухомості.
- Чи має нове житло при реінвестуванні нерезидента бути в Іспанії.
- Розмір донарахувань за запізніле подання.
Щодо цього питай AEAT або податкового радника.
Документи
- Акт продажу й акт купівлі (для plusvalía, ст. 110.3, і для розрахунку прибутку).
- Кадастрова вартість землі й усього житла (квитанція IBI або Catastro).
- Рахунки й підтвердження ремонту, покращень та витрат на купівлю й продаж (нотаріус, реєстр, агентство).
- Якщо купував з кредитом і реінвестуєш: довідка про залишок кредиту на дату продажу.
- Якщо реінвестуєш: акт купівлі нового житла.
- Якщо ти нерезидент: примірник Modelo 211, який дає покупець, і NIF.
- Якщо просиш повернення: підтвердження власності на банківський рахунок (ст. 7.4 Orden).
- Якщо застосовуєш конвенцію: сертифікат податкової резиденції.
Перелік за наведеними статтями; може бути неповним: перевір, що просять твоя мерія й AEAT.
Кроки
- Збери акти купівлі та продажу, рахунки за ремонт і витрати та кадастрову вартість землі.
- Задекларуй plusvalía у своїй мерії протягом 30 робочих днів від дати продажу, за бланком чи autoliquidación її регламенту. Якщо прибутку не було або він менший, ніж дає об'єктивний метод, попроси реальний метод і додай обидва акти.
- Якщо ти податковий резидент, порахуй прибуток (вартість продажу мінус вартість придбання) і перевір, чи підпадаєш під звільнення за реінвестування (2 роки) або за віком понад 65 років.
- Задекларуй прибуток або звільнення в Renta за рік продажу. Якщо ще не реінвестував, зазнач, що плануєш це зробити.
- Якщо ти нерезидент, переконайся, що покупець утримує 3 % і подає Modelo 211 протягом 1 місяця, і попроси свій примірник.
- Подай Modelo 210 протягом 3 місяців, що починаються через 1 місяць після продажу. Відніми утримані 3 % і, якщо виходить повернення, проси його в тому самому бланку.
Офіційне джерело: TRLRHL, ст. 104-110, BOE, LIRPF, ст. 14, 33-38, 46, 49, 66 і 76, BOE, RIRPF, ст. 40-41 bis, BOE, TRLIRNR, ст. 13, 24-26 і сьома додаткова норма, BOE та Orden EHA/3316/2010, BOE.
Інформація довідкова; перевір офіційне джерело та проконсультуйся з фахівцем щодо свого випадку. Правила звірено з офіційними джерелами 3 жовтня 2026 року.