
Оновлення 2026-10-08: Real Decreto-ley 29/2026 від 6.10.2026 змінює ст. 23.2 закону про IRPF: для договорів оренди житла, підписаних від 1 грудня 2026, передбачено зниження від 15 % до 100 %, а раніше підписані договори лишаються з відсотками з цього гайда. Виняток: зниження 80 % під час мовчазного продовження (ст. 10.1 LAU, закону про оренду) діє незалежно від дати договору, якщо мінімальний 5-річний строк спливає після 1.12.2026, з рентою в межах референтного індексу й орендодавцем, який не є gran tenedor (великим власником) (перехідне положення 38). Він діє з 8.10.2026, але Конгрес має затвердити (convalidar) або скасувати його протягом 30 днів від промульгації 6.10.2026 (ст. 86.2 Конституції Іспанії), як 2.10.2026 скасував RDL 26/2026 і 27/2026. Не сприймай його як сталу норму: новина. Щодо Modelo 210 для нерезидентів декрет, наскільки ми бачили, нічого не змінює. Якщо діяв за попередніми правилами, проконсультуйся з фахівцем.
Коротко: податок з оренди житла в Іспанії залежить від того, де ти податковий резидент. Резидент Іспанії декларує оренду в Renta (щорічна декларація): дохід мінус витрати і, для житла, зниження, яке залежить від дати й умов договору. Нерезидент подає Modelo 210: 24 % від повного доходу, або 19 % від доходу мінус витрати, якщо живе в ЄС чи ЄЕП (Європейському економічному просторі). Україна не входить ні до ЄС, ні до ЄЕП.
Особисто чи через представника? Їхати в офіс не обов'язково. Renta подають онлайн (дивись гайд про Renta). Modelo 210 подають онлайн з електронним сертифікатом чи Cl@ve, або подає за тебе представник із повноваженнями чи colaborador social (уповноважена особа чи організація, що подає декларації за інших), ст. 12 Orden EHA/3316/2010. Є й паперовий бланк, який створює AEAT. Якщо сертифіката немає і є сума до сплати, можна подати й сплатити банківським переказом з-за кордону (ст. 14). Навіть коли подає хтось інший, для доходів від оренди форма має бути на ім'я самого платника податку (ст. 2.2). Щоб подати онлайн, тому, хто подає, потрібен NIF і запис у реєстрі платників (ст. 12.1); якщо NIE немає, дивись Modelo 030.
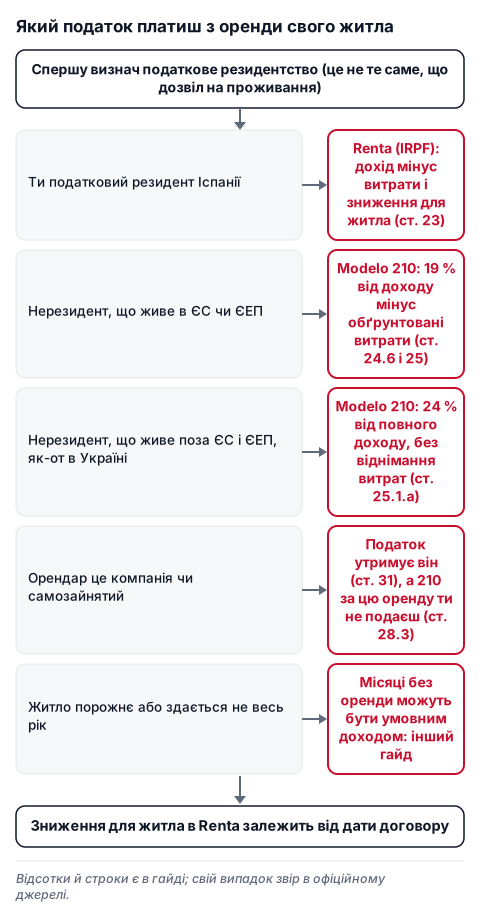
Який податок тобі підходить? Залежить від твого податкового резидентства, яке не те саме, що дозвіл на проживання: його визначає закон (дивись податкова резиденція і 183 дні).
- Податковий резидент Іспанії: Renta (IRPF), з витратами і зниженням (ст. 22 і 23 закону про IRPF).
- Нерезидент: податок на доходи нерезидентів (IRNR) і Modelo 210, з доходу, який ти отримуєш в Іспанії (ст. 28.1 тексту закону про IRNR).
- Порожнє житло або здається лише частину року: місяці без оренди можуть оподатковуватися як умовний дохід. Дивись податки власника: IBI, умовний дохід і Modelo 210.
- Ти орендар: договір, фіанза і підвищення ренти описані в гайді про права орендаря-іноземця.
Якщо ти податковий резидент: оренда в Renta
Оренда це «дохід від нерухомості» (rendimiento del capital inmobiliario). Розрахунок такий: дохід, мінус витрати, мінус зниження для житла.
- Дохід: усе, що платить орендар за всіма пунктами, включно з речами, які передають разом із житлом, без IVA (ст. 22.2).
- Витрати (ст. 23.1 закону і ст. 13 та 14 Регламенту IRPF):
- Відсотки за кредитом на купівлю чи покращення житла й інші витрати на фінансування. Тіло кредиту, яке ти повертаєш, до витрат не входить.
- Ремонт і утримання: фарбування, штукатурка, ремонт комунікацій, заміна опалення, ліфта чи дверей. Розширення чи покращення не рахується. Ці витрати разом із відсотками не можуть перевищувати, по кожному житлу, того, що ти отримуєш від нього за рік. Залишок відраховують протягом наступних 4 років.
- Місцеві й регіональні податки та збори, як-от IBI, і державні збори, якщо вони стосуються житла чи його оренди і не є штрафами.
- Послуги третіх осіб (управління, охорона, консьєрж), витрати на оформлення договору й юридичний захист.
- Страхові внески за житло, послуги й комунальні платежі та сумнівні борги, якщо їх обґрунтовано.
- Амортизація: до 3 % на рік від більшої з двох величин, вартості купівлі або кадастрової вартості, без землі (ст. 23.1.b закону і ст. 14.2 Регламенту). Меблі, які передають із житлом, амортизують за спрощеною таблицею.
- Якщо не певен, чи витрата враховується, наприклад разовий внесок на ремонт від спільноти власників, спитай AEAT чи консультанта: закон її не називає.
- Зниження для житла (ст. 23.2): застосовується до додатного чистого доходу від оренди житла. Яке саме, залежить від дати, коли ти підписав договір.
- Договір підписано до 26 травня 2023. Діє ст. 23.2 у редакції на 31 грудня 2021 (перехідне положення 38). Преамбула Закону 12/2023 говорить про «чинне зниження на 60 %» чистого доходу.
- Договір підписано від 26 травня 2023. Діє ст. 23.2, яку ввело прикінцеве положення 2 Закону 12/2023:
- 90 %: той самий орендодавець підписує новий договір на житло в зоні напруженого ринку (zona tensionada), і початкова рента знижується більш ніж на 5 % щодо останньої ренти попереднього договору, вже оновленої.
- 70 %: якщо вищезгадане не діє, ти здаєш житло вперше, воно в зоні напруженого ринку, а орендарю від 18 до 35 років. Також якщо орендар це державний орган чи неприбуткова організація, що використовує житло для соціальної оренди чи для вразливих людей, або житло входить у публічну програму з обмеженням ренти.
- 60 %: якщо нічого з вищого не діє, а житло реабілітовано і роботи завершили за 2 роки до дати договору.
- 50 %: в усіх інших випадках.
Спільні умови
- Вимоги перевіряють на момент підписання договору, і зниження діє, поки їх дотримано. Випадки йдуть по черзі: якщо перший не підходить, переходиш до наступного. За кількох орендарів зниження 70 % за віком стосується лише частки тих, кому від 18 до 35 років.
- Воно діє лише для додатного чистого доходу, який ти розраховуєш у декларації, поданій до того, як AEAT розпочала перевірку даних, обмежену перевірку чи інспекцію, що охоплює цей дохід.
- Воно не діє для частини, що випливає з незадекларованого доходу чи безпідставно віднятих витрат, які донараховують у цих процедурах, навіть якщо ти з цим погодився.
- Також воно не діє для договорів, що порушують обмеження початкової ренти в зоні напруженого ринку (ст. 17.6 LAU). Зони напруженого ринку це зони з постанови міністерства, відповідального за житло.
- Якщо орендар це твій чоловік чи дружина або родич до третього ступеня, чистий дохід має мінімум, який випливає з правил умовного доходу (ст. 24 і 85).
- Це декларують у Renta за рік: Renta за 2026 рік подають у 2027, з датами, які публікує AEAT (дивись гайд про Renta).
Відрахування твого регіону. Крім знижень загальнодержавного закону, у дев'яти регіонах є регіональне відрахування для орендодавця за здачу житла в оренду або за витрати на оренду: Galicia, Asturias, Cantabria, Aragón, Canarias, Extremadura, Illes Balears, Comunitat Valenciana і Comunidad de Madrid (Міністерство фінансів, «Tributación autonómica. Medidas 2026», оновлено станом на 23 вересня 2026 року). У кожного регіону свої умови: перевір їх у нормах чи в податковій свого регіону. У Країні Басків і Наваррі діють власні форальні норми.
Якщо ти не податковий резидент: Modelo 210
- Хто подає: ти декларуєш дохід, який отримуєш в Іспанії без постійного представництва (ст. 28.1 тексту закону про IRNR). Якщо орендар приватна особа, він податок не утримує: обов'язок утримувати лежить, серед інших, на організаціях-резидентах Іспанії та на резидентних фізичних особах з економічною діяльністю (ст. 31.1). Тоді Modelo 210 подаєш ти сам (ст. 4.3 Orden). Якщо орендар компанія чи самозайнятий, що орендує для своєї діяльності, утримує він, а за цю оренду 210 ти не подаєш (ст. 28.3).
- База: повна сума, без знижень закону про IRPF (ст. 24.1). За текстом, зниження для житла, описане вище, до нерезидента не застосовується.
- Ставка (ст. 25.1.a): 24 %. Якщо живеш в іншій державі ЄС чи ЄЕП з ефективним обміном податковою інформацією, 19 %.
- Витрати, лише якщо живеш у ЄС чи ЄЕП (ст. 24.6): враховують витрати закону про IRPF (описані вище), якщо ти доведеш їхній прямий зв'язок із доходом в Іспанії та «прямий і нероздільний економічний зв'язок із діяльністю в Іспанії». Додаєш сертифікат податкової резиденції своєї країни, чинний один рік від видачі (ст. 7.1 Orden). Для деяких резидентів ЄС є ще право обрати оподаткування як резидент, з власними умовами, які ми тут не розписуємо (ст. 46).
- Поза ЄС і ЄЕП (Україна, Велика Британія та інші): 24 % від повного доходу, без віднімання витрат, за текстом закону. Україна не входить ні до ЄС, ні до ЄЕП. Конвенція Іспанія-СРСР 1985 року, яка за даними BOE діє щодо України, дозволяє Іспанії оподатковувати доходи від нерухомості в Іспанії, зокрема оренду (ст. 10). Як твоя країна резидентства ставиться до цього самого доходу, спитай там. Про обмеження витрат є відкрита дискусія, і в офіційних джерелах, які ми переглянули, відповіді немає: дивись «Jurisprudencia» нижче.
- Виникнення доходу (devengo): кожна оренда виникає, коли настає строк платежу або, якщо раніше, коли ти її отримуєш (ст. 27.1.a).
- Строки (ст. 5 Orden EHA/3316/2010 у редакції Orden HAC/623/2026, чинній від 24 червня 2026):
- Якщо є сума до сплати: перші 20 днів квітня року після виникнення доходу, окремо чи згруповано. Це нове. Діє для оренди 2026 року, якщо групуєш її за рік, і для оренди 4-го кварталу 2026, якщо подаєш окремо.
- Оренда, що подається окремо, до 3-го кварталу 2026: діє попереднє правило, перші 20 днів квітня, липня, жовтня і січня за попередній календарний квартал. 3-й квартал 2026 (липень-вересень) подають до 20 жовтня 2026.
- З нульовою сумою: з 1 до 20 січня наступного року. Для повернення: з 1 лютого наступного року.
- Якщо платіж автоматично списується з твого банківського рахунку (domiciliación), для цих самих доходів 2026 року подаєш з 1 до 15 квітня наступного року (нота AEAT).
- Групувати чи ні: для оренди період групування річний (ст. 2.1.b). Період у формі 0A, або 1T-4T, якщо подаєш по кварталах. Якщо групуєш оренду від кількох орендарів, використовуй код типу доходу 35.
- Нова форма від 2027: декларації, які подаєш від 1 січня 2027, використовують форму з більшою кількістю даних. Для оренди вона просить кількість днів, коли житло було здане, твою частку власності й кадастровий номер, і додає додаток із розбивкою витрат, які можна відняти. Підготуй ці дані.
- Де: онлайн (ст. 12). На папері, якщо треба платити, в банку-партнері AEAT в Іспанії (ст. 11); з нульовою сумою чи для повернення у відділенні AEAT за місцем розташування житла (ст. 6 і 11).
- Житло в Країні Басків чи Наваррі: якщо ти нерезидент і житло там, оренду та умовний дохід декларують у місцевій (форальній) податковій, за її власними правилами щодо місця, форми й строку (ст. 21 і 22.2.g та h Concierto з Країною Басків; ст. 28 і 29.1.h та l Convenio з Наваррою). Не вважай, що діють Modelo 210 від AEAT чи строки вище. Якщо ти живеш там, твій IRPF теж регулюють місцеві норми: зниження вище це зниження загальнодержавного закону.
Орієнтовний приклад (не твоя декларація): оренда 12.000 € на рік.
- Резидент із договором 2024 року без додаткових умов: витрати 3.000 € (IBI, страховка і відсотки) та амортизація 3.000 € (3 % від 100.000 € вартості будівлі, без землі). Чистий дохід: 12.000 − 3.000 − 3.000 = 6.000 €. Зі зниженням 50 % до твоєї бази оподаткування додають 3.000 €, і ти платиш за шкалою IRPF.
- Нерезидент поза ЄС і ЄЕП: 24 % від 12.000 € = 2.880 €, без віднімання витрат.
- Нерезидент у ЄС чи ЄЕП з 3.000 € обґрунтованих витрат: (12.000 − 3.000) × 19 % = 1.710 €.
Туристична чи сезонна оренда: інші правила
- Зниження ст. 23.2 стосується оренди нерухомості, призначеної для житла. Сезонна чи туристична оренда може опинитися поза ним, а як її кваліфікують, залежить від договору й LAU. Про декрет щодо оренди, який Конгрес скасував, прочитай новину. Про нові правила сезонної оренди (ст. 7 і 9 bis LAU) прочитай новину про RDL 29/2026.
- IVA: оренда будівель чи їхніх частин, призначених виключно для житла, звільнена від IVA, так само гаражі, прибудови й меблі, які здають разом із ним (ст. 20.Uno.23.b закону про IVA). Звільнення не охоплює мебльовані квартири з готельними послугами, як-от прибирання чи ресторан. Від 1.12.2026, якщо RDL 29/2026 затвердять, від IVA також не будуть звільнені мебльовані квартири, які здають до 30 ночей одному й тому самому орендарю (ст. 7 декрету).
- Правил кожної автономної громади щодо туристичної оренди в цьому гайді немає.
Чинність. Real Decreto-ley 26/2026 передбачав інші ступені зниження для договорів від 1 грудня 2026, але Конгрес скасував його 2 жовтня 2026 (BOE-A-2026-20526); він не діє. Якщо ти підписав чи подав щось на підставі декрету між 1 і 2 жовтня, проконсультуйся з фахівцем. Потім Real Decreto-ley 29/2026 (діє з 8 жовтня 2026, не затверджений) передбачив інші ступені для договорів від 1 грудня 2026: дивись примітку вище.
Документи
- Договір оренди: дата підписання, початкова рента, дані орендаря і, якщо це важливо, його вік (від 18 до 35 років). У новому договорі також попередній, щоб порівняти ренту.
- Підтвердження отриманої за рік оренди.
- Рахунки й квитанції на витрати: IBI, страховка, ремонт і довідка про відсотки за кредитом.
- Договір купівлі й квитанція IBI: для вартості придбання, кадастрової вартості та кадастрового номера.
- Підтвердження, що житло в зоні напруженого ринку або що реабілітація завершилася за попередні 2 роки, якщо застосовуєш таке зниження.
- Нерезидент: NIF і електронний сертифікат чи Cl@ve, або довіреність для представника. Якщо живеш у ЄС чи ЄЕП і хочеш відняти витрати, сертифікат податкової резиденції твоєї країни, чинний один рік.
Кроки
- Визнач своє податкове резидентство за схемою й гайдом про 183 дні. Резидент: далі Renta. Нерезидент: далі Modelo 210.
- Збери дані за рік: договір (дата, початкова рента, зона напруженого ринку, вік орендаря), отриману оренду й підтвердження витрат.
- Порахуй: дохід мінус витрати й амортизація. Якщо ти резидент, застосуй зниження за датою свого договору. Якщо ні, бери повний дохід, або дохід мінус витрати, якщо живеш у ЄС чи ЄЕП і маєш сертифікат.
- Резидент: задекларуй оренду в розділі доходів від нерухомості в Renta (гайд про Renta).
- Нерезидент: обери, подавати по кварталах чи згрупувати рік, перевір строк і відкрий Modelo 210 (подання: сервіс, що просить ідентифікацію, або форма для друку). Якщо Cl@ve чи сертифіката ще немає, дивись Cl@ve і електронний сертифікат.
- Збережи підтвердження подання, підтвердження оплати й рахунки: AEAT може вимагати їх пізніше.
Офіційне джерело: закон про IRPF, ст. 22-24 і перехідне положення 38, BOE, Регламент IRPF, ст. 13 і 14, BOE, текст закону про IRNR, ст. 24, 25 і 28, BOE, Orden EHA/3316/2010, BOE, Orden HAC/623/2026, BOE, Закон 12/2023, прикінцеве положення 2, BOE і Резолюція Конгресу від 2 жовтня 2026 (скасування Real Decreto-ley 26/2026), BOE.
Інформація довідкова; перевір офіційне джерело та проконсультуйся з фахівцем щодо свого випадку. Правила звірено з офіційними джерелами 3 жовтня 2026 року.
